O TaxCerto conduz a transição do IBS e da CBS de 2026 a 2033: compara os enquadramentos possíveis, apura o imposto produto a produto pela classificação fiscal e entrega o parecer pronto para assinar.
Sem instalação. Roda no navegador, com a base do seu escritório isolada das demais.
O optante pelo Simples escolhe entre manter o IBS e a CBS dentro do documento único ou apurá-los pelo regime regular — mantendo IRPJ, CSLL e contribuição previdenciária no Simples. A escolha muda o quanto a empresa paga e o quanto de crédito ela transfere ao cliente dela.
A opção é exercida entre 1º e 30 de setembro de 2026, no Portal do Simples Nacional, e pode ser cancelada em caráter irretratável até o último dia de novembro. Perdida a janela, a próxima oportunidade é março de 2027, com efeitos a partir de julho. O TaxCerto roda a conta para todos os optantes da carteira de uma vez e registra a decisão tomada em cada um.
Quatro passos. Nenhum deles pede digitação de tabela tributária, e nenhum número entra na carteira sem passar por uma conferência que você vê antes de gravar.
Envie os relatórios que o escritório já tira do Domínio: declaração de faturamento, resumo da folha, planilha de entradas e os dois relatórios de produto. O sistema reconhece o leiaute sozinho.
Cada leitura é comparada com o total impresso no próprio relatório. Se a soma não fecha, o sistema avisa — e nada é gravado até você conferir a prévia e mandar aplicar.
O motor compara os quatro enquadramentos no exercício escolhido, componente a componente, e ordena a carteira inteira por economia potencial.
O parecer sai em PDF com a marca do seu escritório, a memória de cálculo e a fundamentação normativa — vinculado à simulação que o produziu.
O escritório envia o relatório que já extrai do sistema contábil, do jeito que ele sai. O leitor pode ser escolhido na tela ou identificado pelo próprio conteúdo do arquivo.
Declaração do Simples Nacional. O mais completo dos leitores.
O relatório de receita que o escritório já emite.
Cada competência vem em duas páginas e só a primeira traz valores — a segunda é descartada, em vez de dobrar a folha do mês.
Aceita ponto ou vírgula como separador decimal, conforme a configuração regional de quem exportou.
As saídas item a item, com NCM, CFOP e CST.
As entradas nota a nota. O CST do ICMS nunca é lido como CST de PIS e COFINS: as colunas são localizadas pelo nome, nunca por posição fixa.
Três padrões, porque não há um só: NFS-e Nacional da EC nº 132/2023, ABRASF — o que a maioria das prefeituras usa desde 2008 — e planilha exportada.
O leiaute é reconhecido pelo conteúdo do arquivo. Serve quando o relatório chega sem que ninguém saiba de onde veio.
Cada leitor soma o que leu e compara com o total impresso no próprio relatório. Divergência vira aviso na tela: relatório que não fecha é sinal de leiaute que mudou.
Analisar lê o arquivo e devolve a prévia sem tocar no cadastro. Aplicar é um segundo comando explícito. Nenhum número entra na carteira sem alguém ter visto o que será gravado.
Fica a assinatura dele, que basta para reconhecer o reenvio do mesmo relatório e avisar antes de duplicar a competência.
A leitura já colapsa o relatório por competência, NCM, CFOP e CST. O detalhe que importa fica; o volume que só pesaria, não.
Não é um simulador solto: é a operação inteira do escritório na transição, da entrada do dado à entrega do documento.
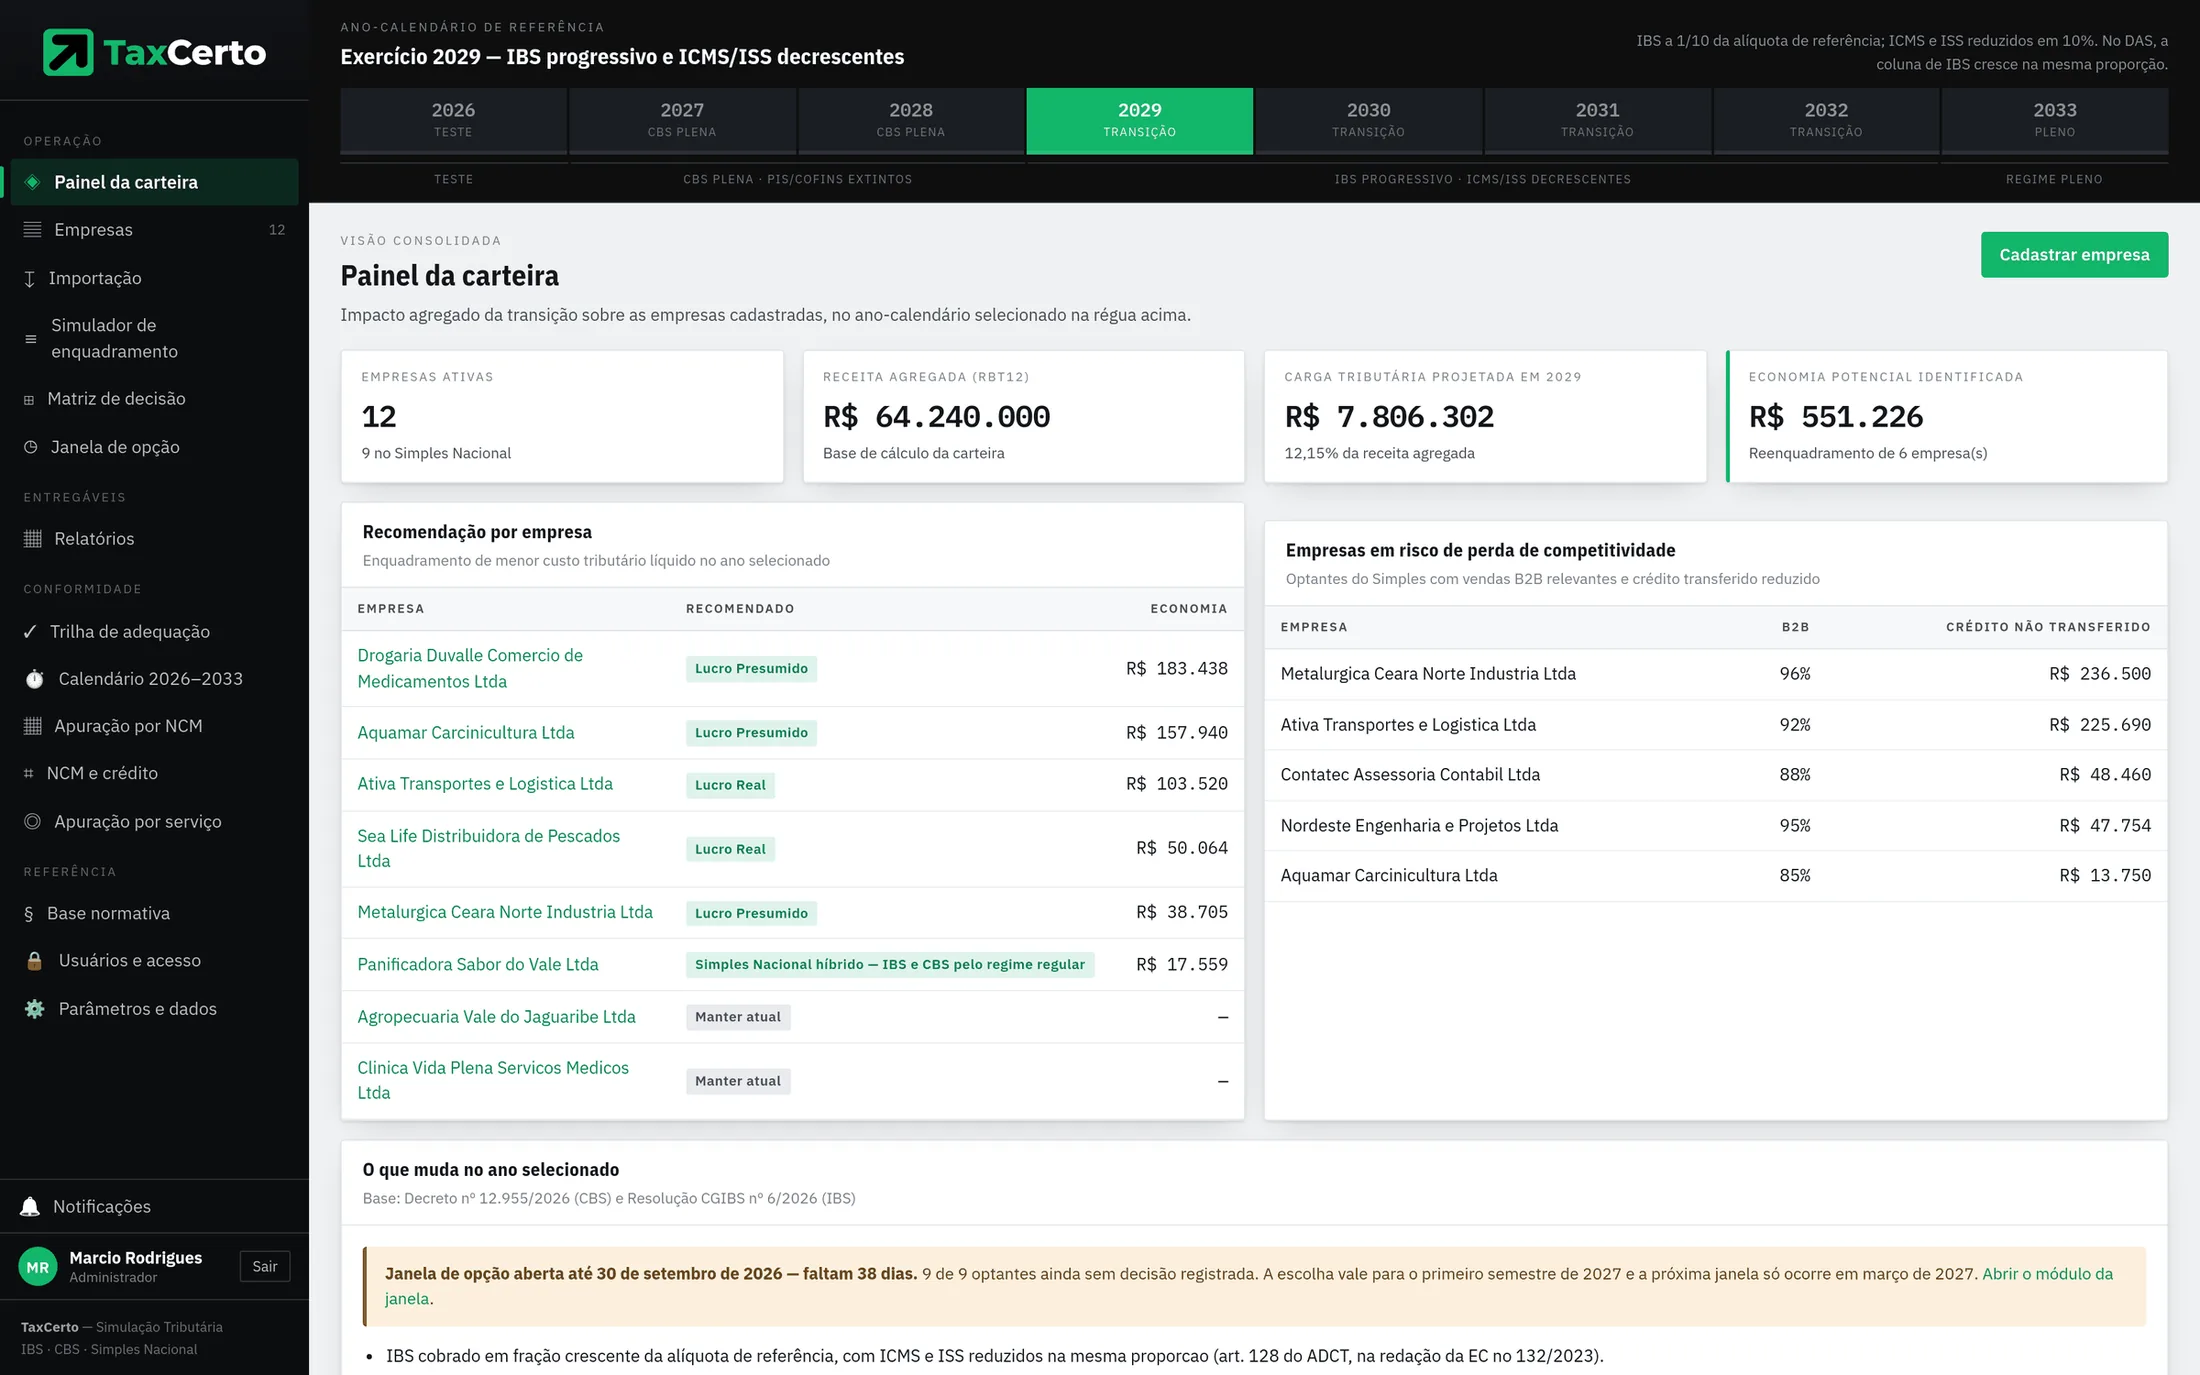
Receita agregada, carga projetada e economia identificada no exercício escolhido. Mostra quem deve mudar de enquadramento e quem corre risco de perder competitividade na cadeia.
Cadastro com composição por atividade: uma empresa pode ter receita em anexos distintos ao mesmo tempo — revenda, produção própria e serviço — com presunção e carga de ICMS ou ISS por linha.
Art. 18 da LC nº 123/2006Sete leitores, em PDF, XML, CSV, TSV ou TXT — do PGDAS-D à NFS-e. O PDF é lido no servidor; a folha é tratada competência a competência, e a contribuição a terceiros fica fora da base do Fator R, como manda a norma.
Art. 26, § 1º, da Res. CGSN nº 140/2018Simples por dentro, Simples híbrido, Lucro Presumido e Lucro Real, com quadro comparativo componente a componente e o ponto de virada B2B a partir do qual a opção passa a compensar.
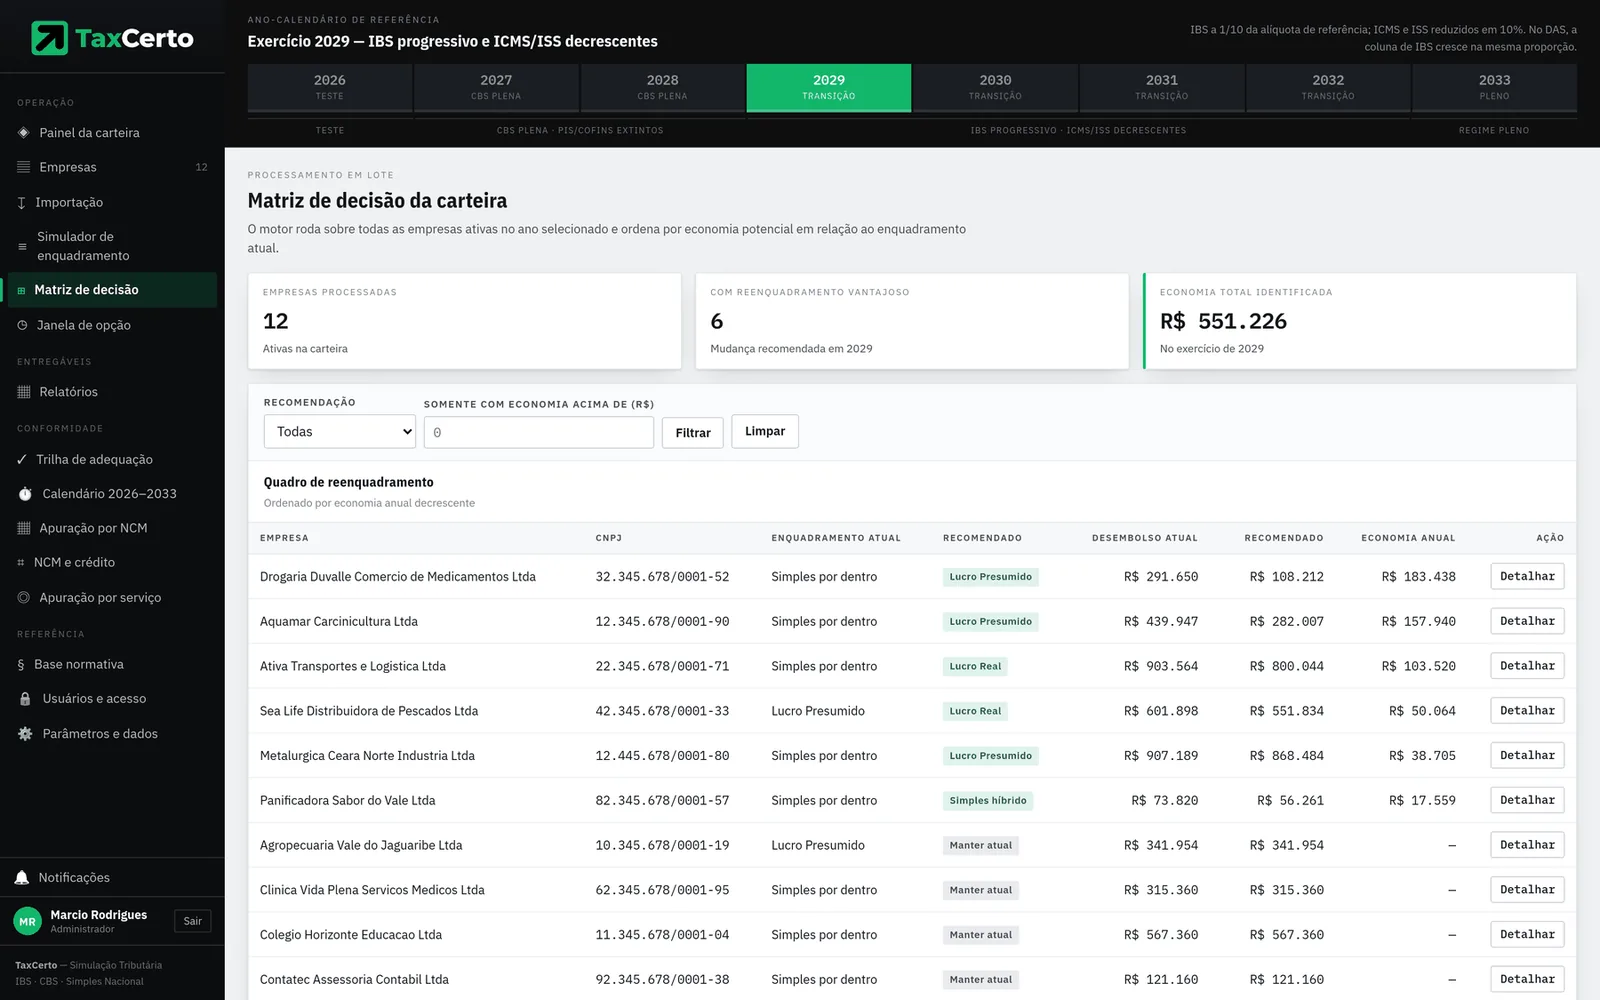
O motor roda sobre todas as empresas ativas do exercício e ordena por economia potencial. É a lista de quem chamar primeiro.
Posição de cada optante diante do prazo de setembro: efeito no caixa, crédito adicional entregue ao cliente, recomendação técnica e a decisão registrada pelo escritório.
Art. 40-D da Res. CGSN nº 140/2018No comércio e na indústria o tratamento é atributo do produto, não da empresa. Cinco abas: resumo, saídas, entradas, fornecedores e classificação — com o setor médio saindo como resultado, não como premissa informada.
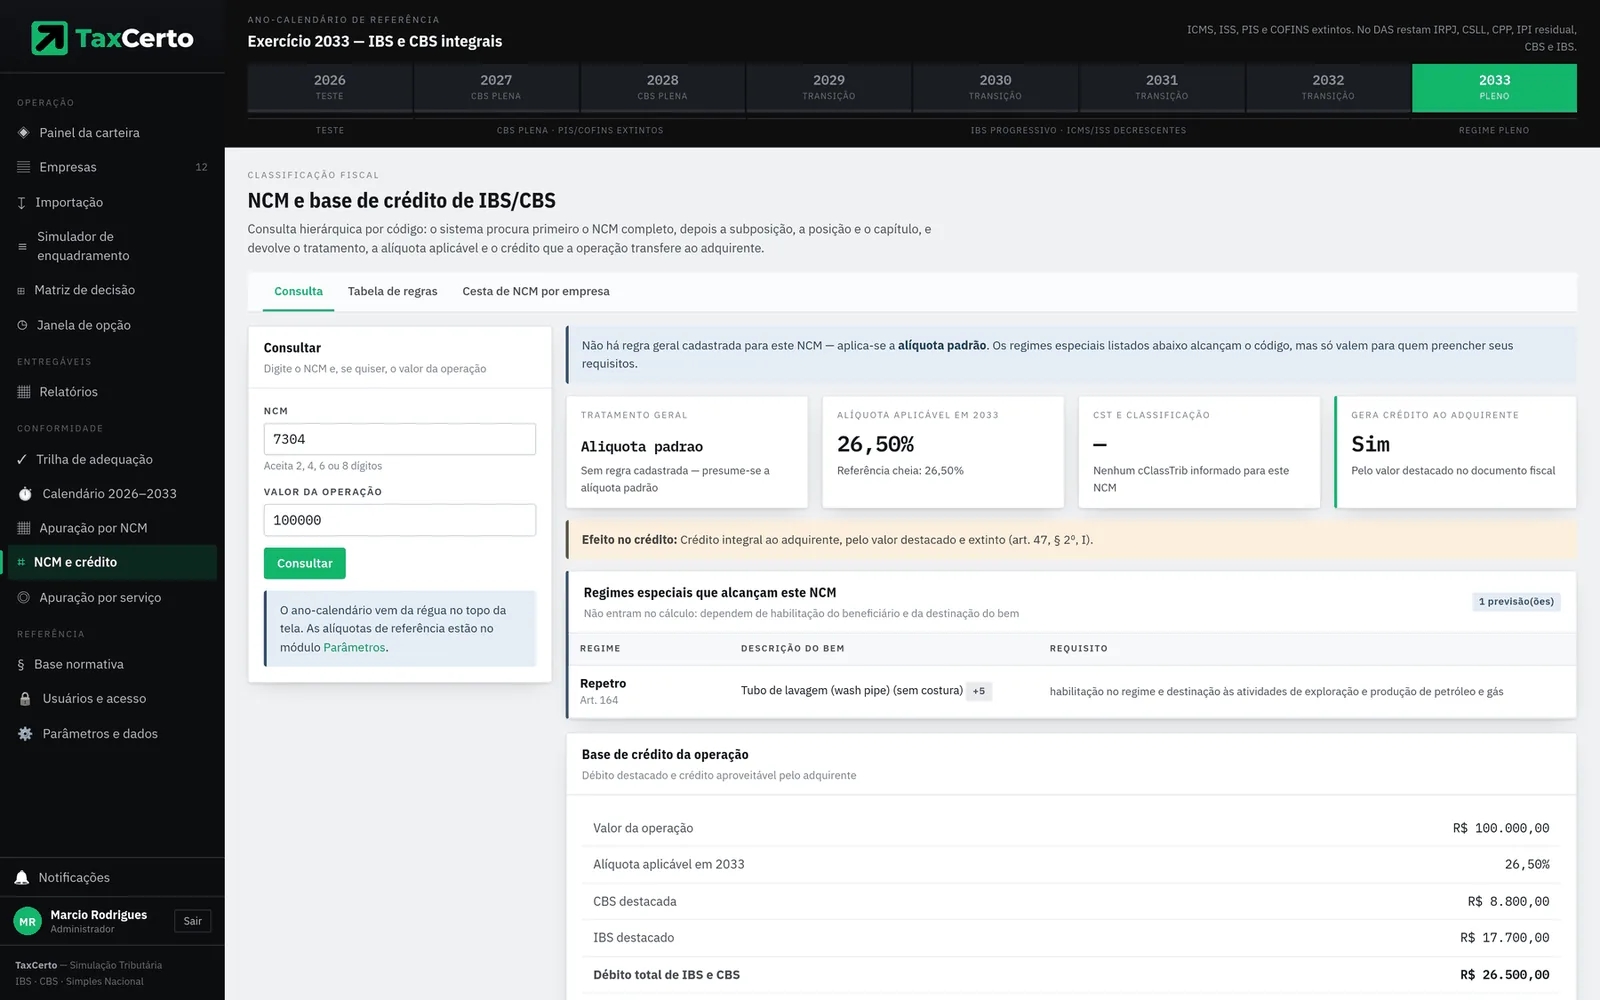
Consulta hierárquica: procura o código completo, depois a subposição, a posição e o capítulo. Separa regra geral de regime especial — Repetro e Reporto alcançam o código, mas nunca entram no cálculo de quem apenas comercializa.
Serviço se classifica por item da lista da LC nº 116, não por NCM. Tela própria, com a alíquota do ISS do município e o tratamento de IBS e CBS do item.
LC nº 116/2003 · LC nº 214/2025Oito tipos — do parecer de enquadramento ao dossiê completo — montados a partir de 30 seções que você escolhe uma a uma. A prévia na tela é o que sai no PDF.
Vinte e duas providências de conformidade por empresa, agrupadas por prazo, com a base normativa de cada exigência e barra de progresso.
O que vigora em cada exercício: ano-teste, CBS plena, IBS progressivo com ICMS e ISS decrescentes, e o regime pleno — com as observações normativas de cada fase.
Sessenta e oito dispositivos com ementa e resumo, pesquisáveis e citáveis no parecer. Um robô lê diariamente a página de legislação da Receita e avisa quando aparece ato novo.
Três perfis por escritório — administrador, fiscal e consulta —, cada um com o que pode ver e o que pode gravar. Quem administra é do próprio escritório, não do fornecedor.
As alíquotas de referência do IBS e da CBS são editáveis: publicadas as definitivas pelo Senado, basta atualizá-las para a carteira inteira ser recalculada. As premissas do motor ficam escritas na própria tela, e a base do escritório pode ser baixada em arquivo e restaurada depois.
Prefere ver em movimento? A demonstração completa tem 3 minutos e capítulos para pular direto ao módulo.
As capturas abaixo saem do próprio sistema, do escritório de demonstração. As empresas e os CNPJ são fictícios.
A carteira inteira processada de uma vez, ordenada pela economia anual. Você vê quem muda, para onde, e quanto isso vale.
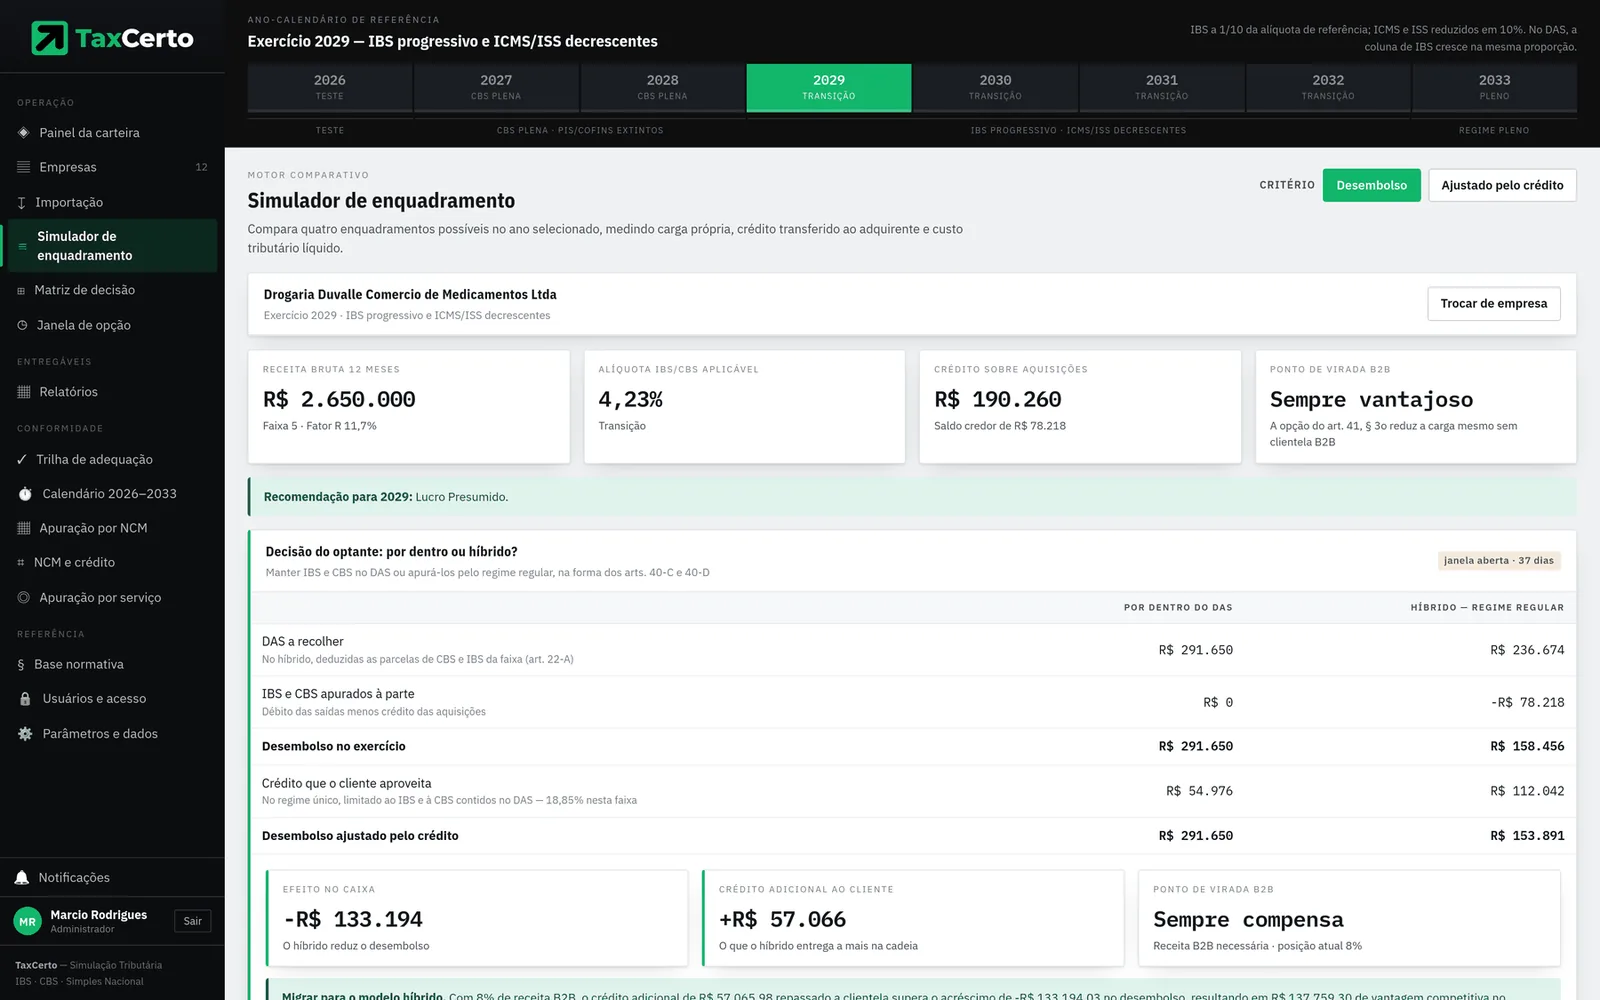
Cada componente da carga em uma linha, cada regime em uma coluna, e a diferença frente ao enquadramento atual ao pé do quadro.
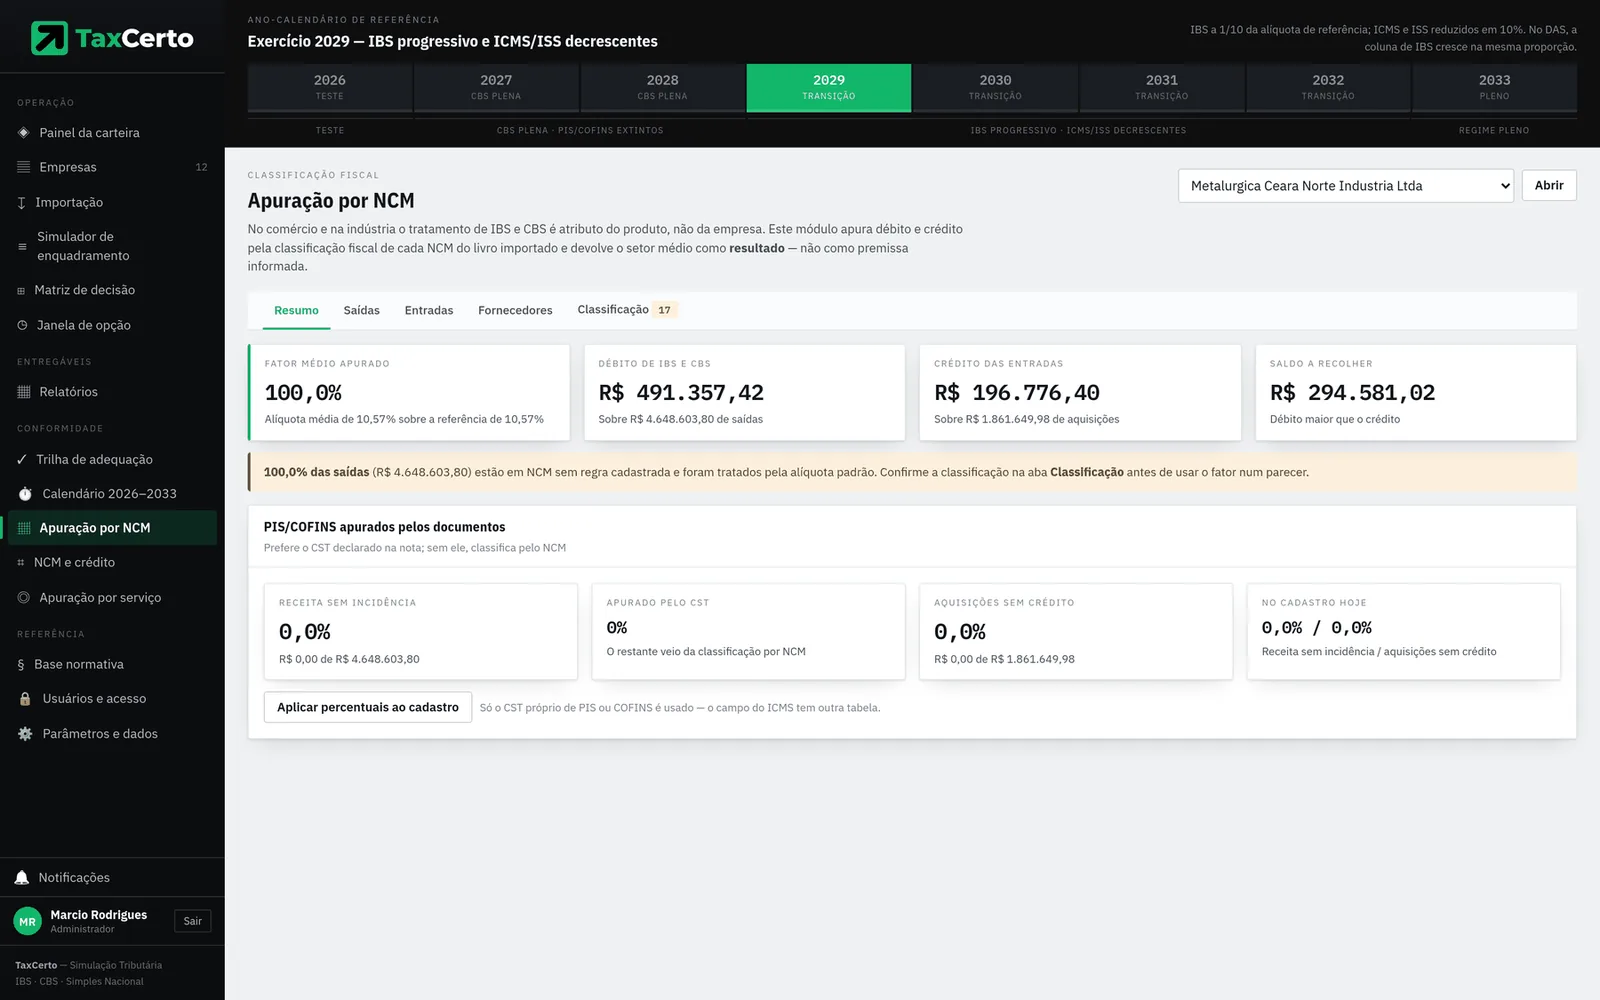
Débito e crédito produto a produto, pela classificação fiscal de cada NCM nas saídas e pelo regime de cada fornecedor nas entradas.
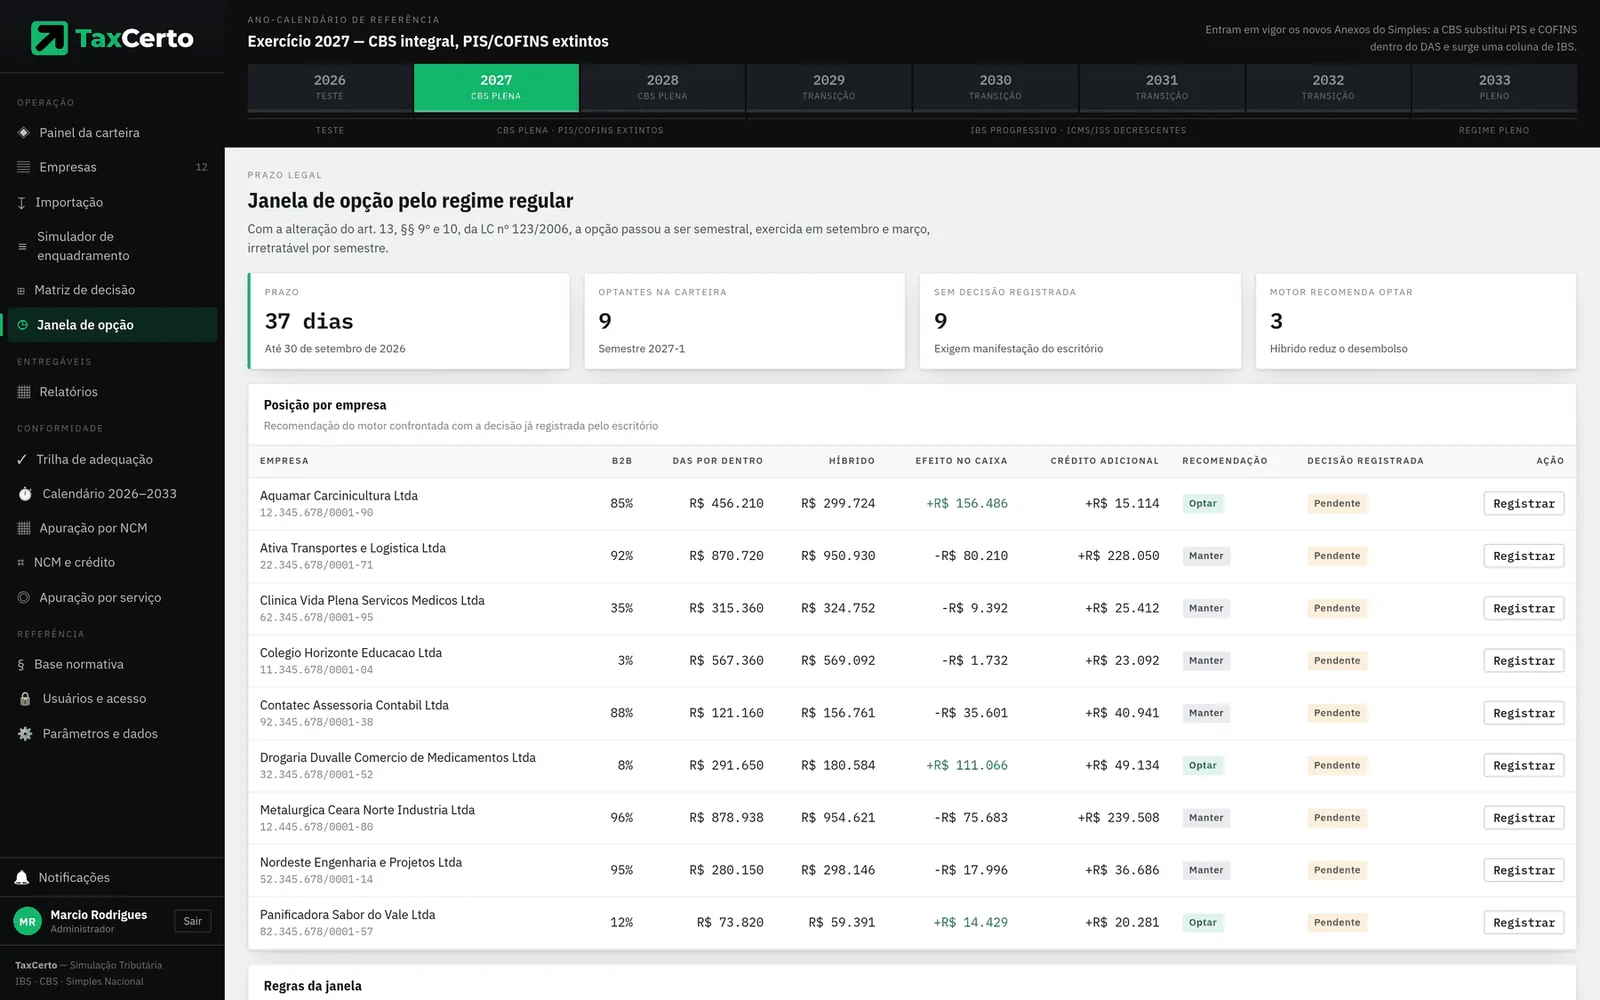
A contagem regressiva, o efeito no caixa e o crédito adicional de cada optante — com a decisão registrada ao lado da recomendação técnica, para que a divergência entre as duas fique visível.
Informe o código e o valor da operação: o sistema devolve o tratamento, a alíquota do exercício e quanto de crédito a operação transfere ao adquirente.
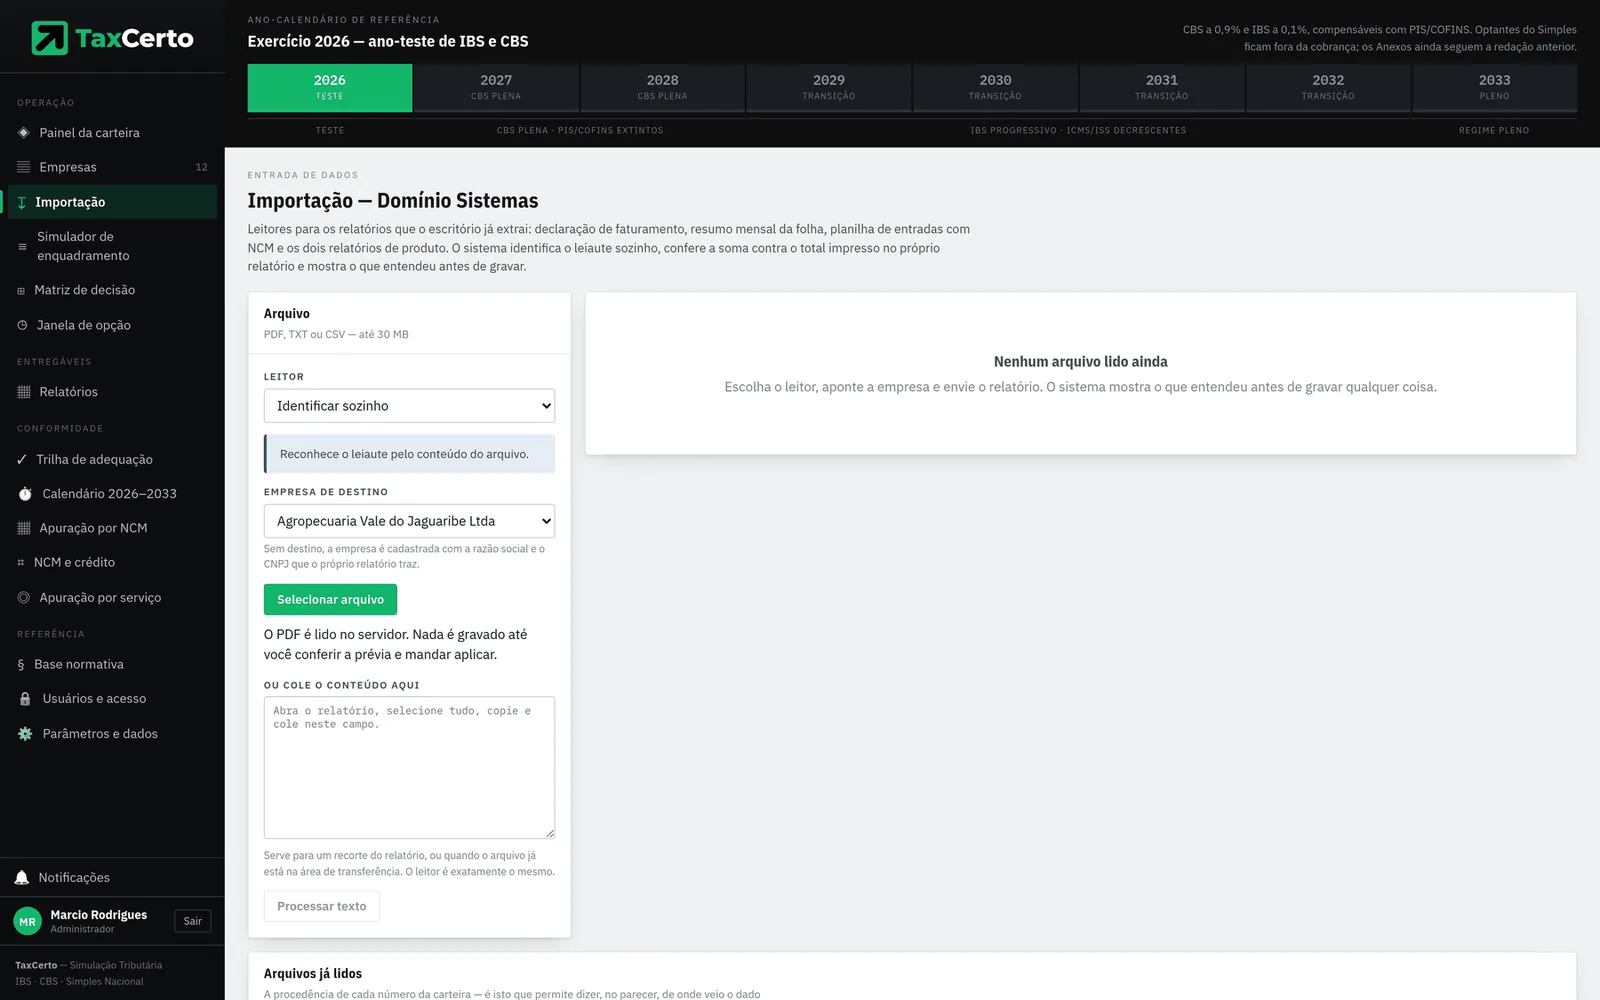
PDF, XML, CSV, TSV, TXT ou XLS, sem limite de tamanho — ou o texto colado direto na tela. O leitor pode ser escolhido ou identificado pelo conteúdo do arquivo. O histórico guarda a procedência de cada número da carteira — é o que permite dizer, no parecer, de onde veio o dado.
Você escolhe as seções uma a uma e vê a prévia montar ao lado. O que aparece na tela é exatamente o que sai no PDF, porque os dois são desenhados a partir da mesma estrutura.
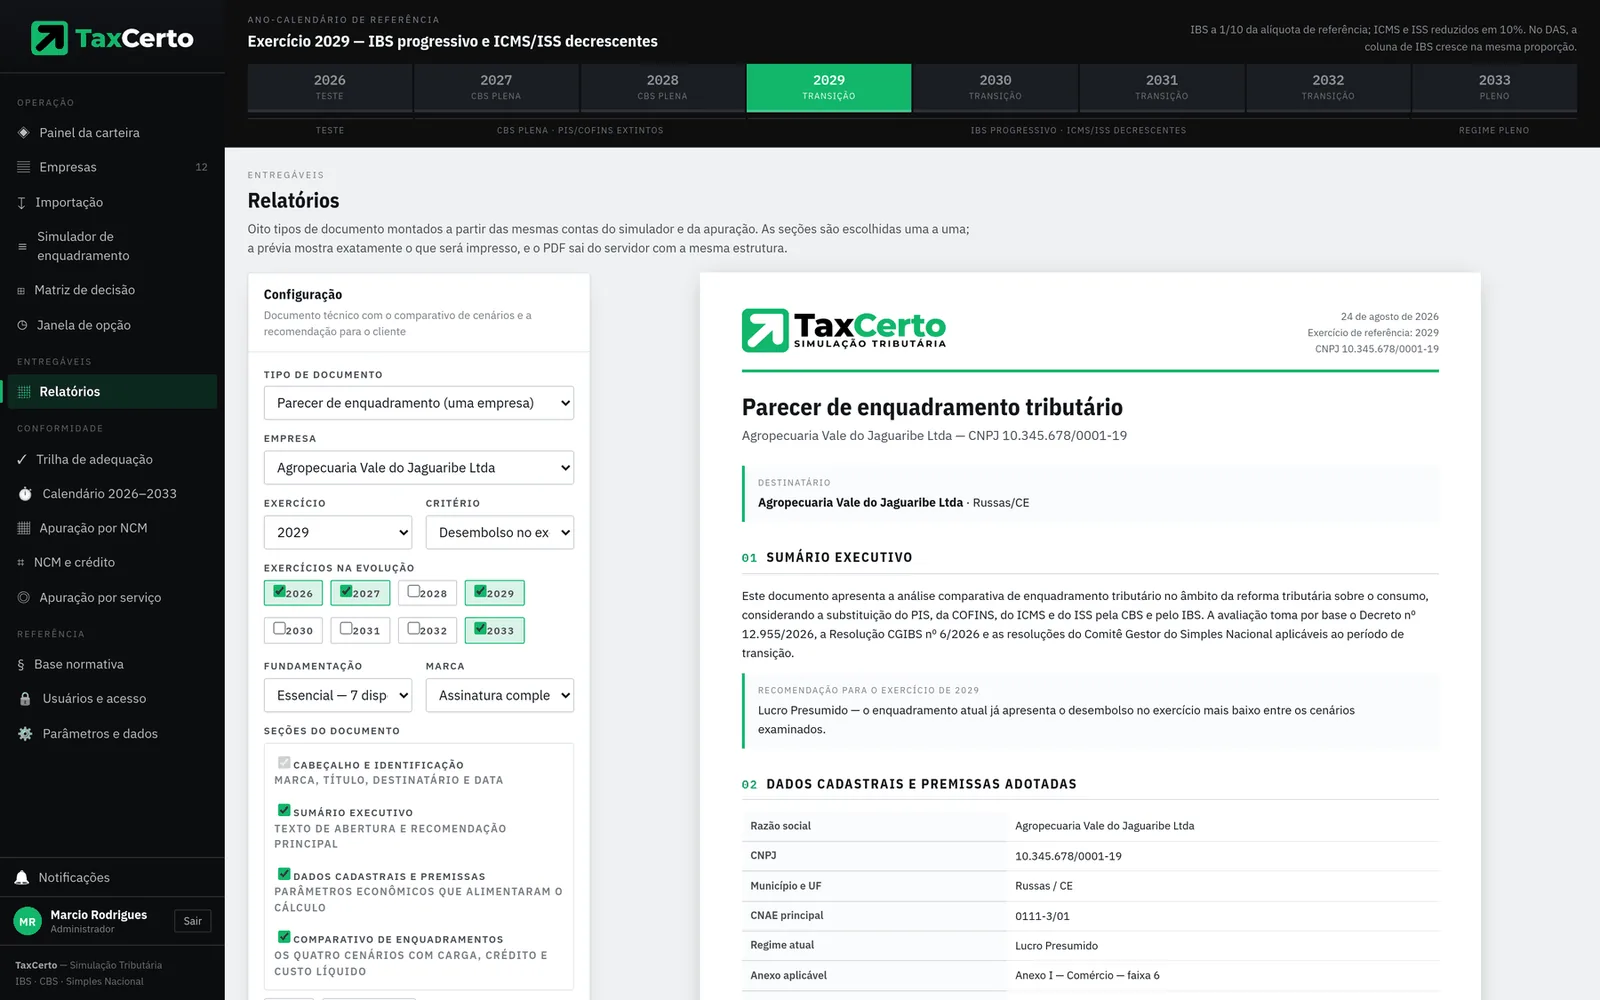
O parecer sai com a marca do seu escritório, não com a nossa. O TaxCerto aparece apenas como a ferramenta que gerou — o documento é seu, e vai para o cliente do seu escritório.
Gerados pelo próprio sistema, com empresa fictícia. É exatamente o que sai quando você clica em “Baixar PDF”.
Num sistema que emite parecer assinado, dois motores divergindo em silêncio é o pior defeito concebível. Por isso o motor do TaxCerto é comparado, a cada alteração, com a implementação anterior — que foi validada contra casos reais de escritório.
| Suíte | O que confere | Grandezas |
|---|---|---|
| Motor de cálculo | 30 casos × 8 exercícios, com 18 de borda | 240 |
| NCM e crédito | Casamento hierárquico, CST, cClassTrib e cesta | 5.560 |
| Leitores | Os cinco leitores e os formatos numéricos | 335 |
| Apuração por NCM | Cinco exercícios, CFOP e 106 regras de classificação | 394 |
A tolerância da conferência é de 1e-9 relativo, justamente para não deixar erro real passar por diferença de casa decimal.
Anexos, presunções, faixas, os 597 NCM e as 106 regras de classificação são extraídos por script da fonte validada. Transcrição manual de tabela tributária é fonte de erro inaceitável.
A sugestão de cClassTrib traz motivo e grau de confiança; quem confirma é o responsável técnico. A NCM 9619.00.00 abriga absorvente, de alíquota zero, e fralda, com redução de 60% — o código sozinho não decide.
O isolamento entre escritórios é garantido pelo banco de dados, não pelo código da aplicação. Um WHERE esquecido deixa de ser vazamento entre clientes.
As alíquotas de referência ainda dependem de resolução do Senado Federal. O sistema adota como premissa de trabalho 17,7% para o IBS e 8,8% para a CBS, e essas premissas são editáveis no módulo de Parâmetros. Toda simulação gravada guarda a fotografia dos valores que usou — quando os percentuais definitivos saírem, você reprocessa a carteira e compara com o parecer que já entregou.
Não, se você já extrai os relatórios do Domínio. A declaração de faturamento preenche a receita de doze meses; o resumo da folha preenche a base do Fator R; a planilha de entradas preenche as aquisições e o fator de crédito. O cadastro manual existe e é completo, mas é o caminho de exceção.
Não. O documento é assinado pelo seu escritório — razão social, município e UF vêm do seu cadastro. O TaxCerto aparece apenas na linha que informa qual ferramenta gerou o arquivo, como manda a boa prática de rastreabilidade.
Ficam, e o isolamento é do banco de dados, não do código da aplicação. Cada consulta roda dentro de uma transação que declara o escritório, e o próprio banco recusa devolver linha de outro. É a diferença entre confiar num WHERE bem escrito e confiar numa regra que o banco impõe.
Não, e isso é deliberado. Ele propõe, mostra o motivo e o grau de confiança, e espera a confirmação do responsável técnico. As regras derivam da estrutura dos anexos da LC nº 214/2025 — são ponto de partida, não parecer. Um mesmo NCM pode abrigar produtos com tratamentos diferentes.
Serve para as duas. Produto se classifica por NCM; serviço se classifica por item da lista da LC nº 116. São duas telas porque são duas classificações, e a apuração de serviço considera a alíquota do ISS do município e o tratamento de IBS e CBS do item.
Um robô lê diariamente a página de legislação da Reforma Tributária do Consumo na Receita Federal e registra o que é novo, marcado como pendente de leitura. Ele atualiza a biblioteca de referência, nunca as tabelas de cálculo: um número alterado por raspagem mudaria em silêncio o valor de um parecer já assinado.
Preencha e a gente mostra o sistema com as empresas que você já atende — rodando a matriz de decisão da sua carteira, não a de demonstração.